


CandleDrill(K線操練場)是本站營運者開發的免費開源 K 線練習工具:逐根回放加即時模擬兩種練法,約 36 項技術指標、自訂 prop 規則檔、盲練與交易日誌一應俱全。無需帳戶,開瀏覽器即用,資料只留在你的瀏覽器,亦可在本機自行架設。
選資料集或「產生示範數據」,填寫練習表單;選規則檔會自動填入。
逐根前進看不到未來;或切即時模擬,用合成 tick 走出未完成的 K 線。
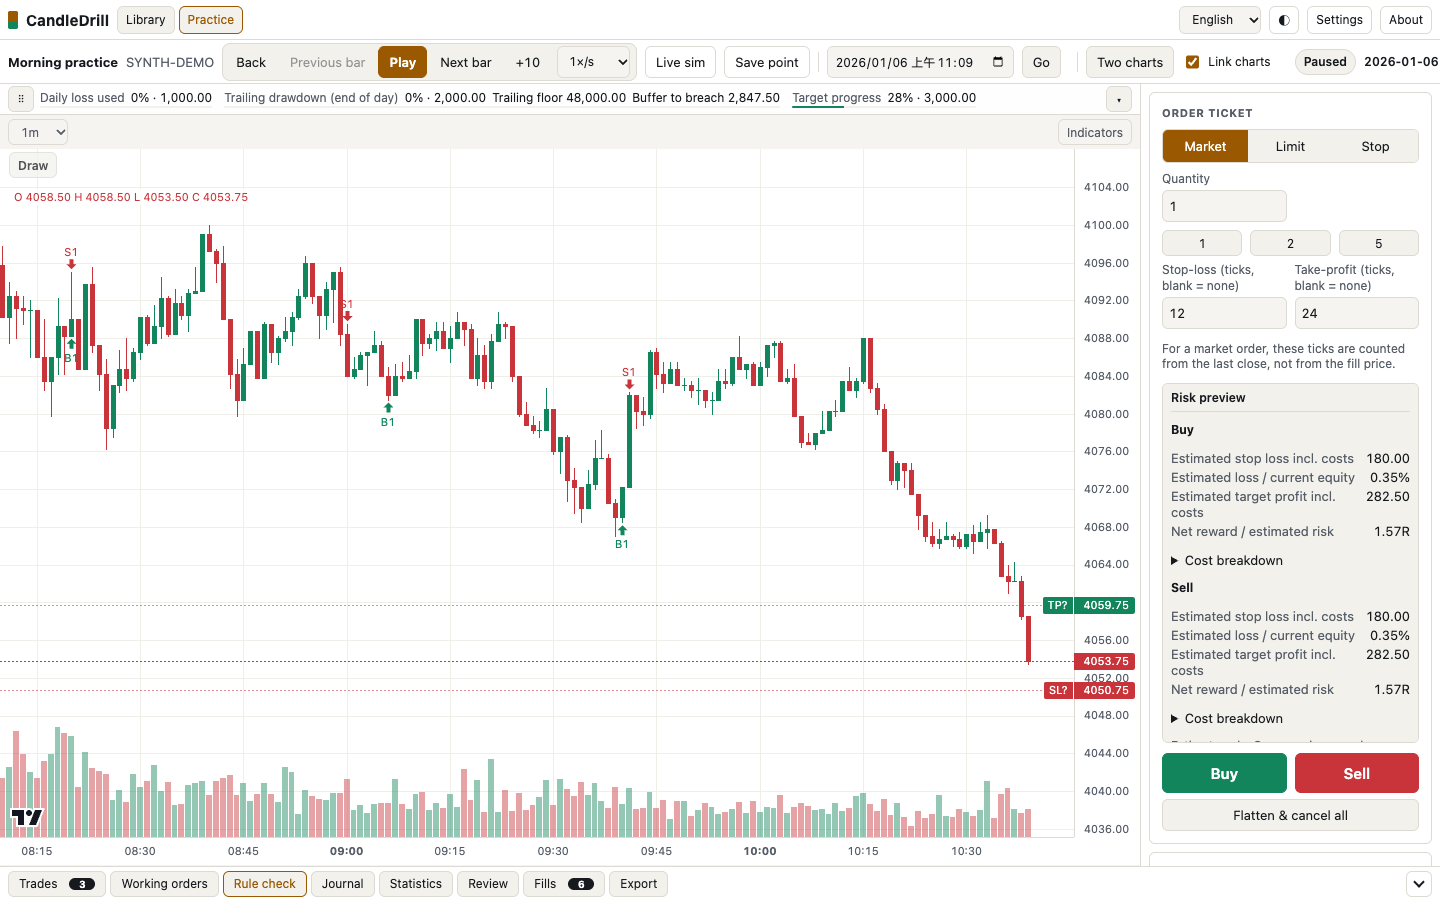
每日虧損、目標與追蹤回撤在圖表上方細條;完整檢查在底部分頁。
交易日誌記錄策略、市況、情緒;統計有勝率、盈利因子,另有權益曲線與 Monte Carlo。
這是什麼,以及如何開始
CandleDrill 的定位是 K 線練習工具:用已有的歷史棒圖,逐根前進或進入即時模擬,練習下單、守規則,再做檢討。
專案以 AGPL-3.0-or-later 開源。說明寫明:免費、無付費層級、無廣告、無追蹤、無需帳戶。
圖表使用 TradingView Lightweight Charts(Apache-2.0)。專案同時寫明,與 FX Replay、Forex Tester、TradeZella、TradingView,或任何券商、交易所、prop firm 沒有股權、代理或官方關係。
兩種使用方式如下。
瀏覽器版(手機、平板、電腦)
- 怎樣開始:開啟線上版,選擇「產生示範數據」,填寫練習表單,然後開始練習。無需安裝,亦無需登入。
- 資料存放:運算在頁面內完成,資料存於這個瀏覽器的 IndexedDB,不會上傳。
- 備份:清除網站資料會一併刪除練習。請定期使用「全部備份」(一個 JSON 檔),換機時用「從備份還原」。
- 盲練限制:瀏覽器版可以保持練習過程較為公正,但資料仍在你的瀏覽器內,懂得使用開發者工具的人仍可看見,並非防偷看的鎖。需要嚴格盲練,說明建議改用本機版。
本機版
- 環境:需要 Node.js 22 或更新版本。專案說明把安裝步驟寫成約五分鐘。
- 啟動:
git clone https://github.com/Kinfxhk/candledrill.git,進入目錄後執行npm ci與npm start,然後在本機開啟http://127.0.0.1:4870/。 - 資料存放:資料存於
~/.candledrill/(Windows 為%USERPROFILE%.candledrill),本機資料庫是 SQLite 檔。 - 網路範圍:服務只聽取
127.0.0.1,不會改聽區網位址。說明請讀者不要把埠直接發佈到區網或公網,因為沒有登入機制。 - 其他裝置連線:若要在其他裝置連回本機版,須自行使用 Tailscale 或 SSH 本地埠轉發。只想在手機或平板練習,使用瀏覽器版即可。
- 備份格式:瀏覽器版的 JSON 備份與本機版的 SQLite 備份不能互換。規則檔與設定可各自匯出。
如遇問題或想提功能建議,可到 GitHub Issues 回報。


桌面(寬度 1200 像素或以上)以圖表為主,工具列下方有一條可收起、可拖曳的練習規則細條(每日虧損、目標、追蹤)。
右欄由上至下是落單、持倉、存檔點與繪圖物件,完整規則檢查在底部分頁。
平板橫放(900 至 1199 像素)右欄收窄,仍與圖表並排;平板直放與手機(不足 900 像素)改為側邊抽屜與底部固定交易列。
兩種練法:逐根回放與即時模擬
回放與即時模擬並存,後者並不取代前者。兩者對「一根 K 線裡面先後發生什麼」的處理並不相同,練習時宜先分清。
逐根回放
- 能看見什麼:逐根前進,看不到未來。
- 棒內路徑:回放不編造棒內先後順序。
- 操作:可逐根前進、回到上一根、一次走 10 根、按倍數播放(0.5 倍至 120 倍/秒),以及退後一步以撤銷上一個動作(連同其成交)。
- 存檔點與跳點:可保存存檔點,之後回到該處重練同一段;亦可跳到指定時間,或在非盲練時於 K 線上選擇「由此重播」(該點之後的 K 線會隱藏)。
- 成交時機:這是以練習時框為單位的回放成交;成交只在練習時框收棒時發生。(詳見專案成交模型說明)
- 較細的資料源:若資料源是練習時框的三分之一(1 分鐘由 20 秒棒組成、5 分鐘由 100 秒、15 分鐘由 300 秒),圖表會用來源棒更新尚未收市的 K 線。
- 回放成交要點(說明所載):訂單只會在下單之後揭示的 K 棒上成交。市價單在下一根開盤加減滑價成交;限價或停損若因跳空穿過,則以開盤成交(停損再加滑價)。同一根棒同時觸及止蝕與止賺時,先按停損處理。
即時模擬(Live sim)
- 能看見什麼:工具列可切到即時模擬,用合成 tick 走出尚未走完的 K 線。
- 棒內路徑:這個模式會編造棒內路徑。每一根回放尚未走出的 K 線,用確定性的 tick 路徑走過高、低、收;同一根、同一個種子,路徑相同。
- 不是真實報價:畫面標示 SYNTHETIC。這不是真實市價,也不是任何交易所的報價。
- 成交時機:市價、限價、觸價與括號單(含滑價)在 tick 上成交,不必等到練習時框收棒。
- 規則:每日虧損、追蹤回撤、盈利目標在 tick 上計算,即時觸發,不必等到收棒。
- 與回放的隔離:這裡的成交只留在這個畫面,不會寫回回放練習。盲練隱藏數據集時不能開啟即時模擬,因為下一根 K 的高低收不可用。

下單、雙時框、繪圖與指標
下單方面,支援市價、限價、觸價,以及以跳數設定止蝕與止賺的括號單;另有數量快捷與一鍵平倉。
落單前,圖上可以虛線預覽按目前設定會落下的止蝕與止賺(標示為 SL?/TP?)。持倉後,止蝕與止賺是圖上可拖曳的標記,並顯示與最後收市價的跳數距離。
風險預覽預設展開,顯示止蝕損失、佔權益百分比與淨回報 R。
設定內可開啟止蝕管理:浮盈達指定跳數後移至保本(可另加跳數),以及移動止蝕;每根 K 線收市後經正常改單移動止蝕單,只會收緊、不會放寬,成交規則不變。
雙時框可分割畫面,十字線與捲動連動,各窗格可改時框(1 分鐘至日線)。

繪圖工具列包括水平線、趨勢線、射線、垂直線、平行通道、斐波那契回調、量度(價差、跳數、百分比、K 線數)、矩形、文字、箭頭、自由繪,以及好倉 R/淡倉 R。
設定內可開啟磁吸,使點擊及拖曳貼近該根 K 線的開、高、低、收。繪圖物件可逐個顯示、隱藏、鎖定或刪除。
技術指標方面,可搜尋目錄約 36 項(連成交量直方圖共 37 項),只根據已揭示的 K 棒計算,不會用尚未出現的棒去畫更早的點。
目錄包括原有的 SMA、EMA、布林通道、盤中 VWAP、開盤區間(ORB)、唐奇安、RSI、MACD、ATR、隨機指標與 ADX。
以及其後加入的肯特納、一目均衡表、超級趨勢、CCI、OBV、蔡金資金流(CMF)、拋物線 SAR、威廉指標、之字轉折、動量震盪(Awesome Oscillator)、包絡線。
還有 DEMA、TEMA、WMA、赫爾均線、動量、ROC、阿隆、VWAP 偏差帶、標準誤帶、多空力道(Balance of Power)、KDJ、VWMA、價格通道與艾達射線。
完整清單與公式可閱覽專案指標技術文件。指標設定留在本瀏覽器。
說明亦寫明:指標線會隨新揭示的 K 棒更新,性質是教育用疊加,不是交易建議。

設定還包括 K 線顏色、格線、成交量、數量快捷、預設止蝕與止賺、「全部平倉」前確認,以及全部快捷鍵可自訂。
預設快捷鍵包括:向右為下一根,向下為上一根,Shift 加向右為 +10,向左為退後,空白鍵為播放或暫停,B 買入,S 沽出,F 平倉。快捷鍵可匯出或匯入。
自訂規則檔與規則檢查
在資料庫頁的「規則檔」建立你自己的規則。CandleDrill 不附任何公司的範本,請以該公司現行官方文件核對。規則檔可匯出或匯入 JSON 以便分享。
開新練習時選擇規則檔,表單會自動填入。練習中,每日虧損、目標與追蹤回撤顯示在圖表上方的細條。
完整「規則檢查」(已達成、未觸及、未達成、已違反,以及違反時間)在底部分頁。評估規則只讀已揭示的成交與交易,不改變成交;獨立的 Python 驗證程式會重新計算每條規則。
可設定的項目包括:
- 帳戶金額、盈利目標:填入練習表單的起始資金與目標。
- 每日虧損上限:由成交引擎執行,觸發即平倉並停止落單。
- 最大虧損與回撤計算方式:可選
eod、intraday、close或static,由成交引擎執行。預設為close,只影響最大虧損規則;每日虧損仍以該棒收盤權益為準。 - close 與 eod:
close的峰值隨每根棒收盤權益更新,棒內波動不計入;eod的峰值僅在交易日界(日終)更新。 - intraday 與 static:
intraday的峰值採有利高低點,觸發則以不利高低點計,並於該價平倉;static的底線固定為起始資金減去設定金額,不跟隨峰值。 - 一致性:單日最高盈利不可超過總盈利的某個百分比。
- 交易日與盈利日:最少或最多交易日,以及盈利日數(每日至少),按成交與已平倉交易計算。
- 持倉限制:最多合約數、須於某時間前平倉、不可隔夜;按持倉期間計算,並記錄違反時間。
- 交易次數:每日最多交易、最多連續虧損,按已平倉交易計算。
練習規則還有兩個時鐘,不宜混用。開市錨點(anchorMinutes)供開盤區間(ORB)與盤中 VWAP 使用,選擇資料集時會依第一根棒的交易所本地時間填入。
交易日開始(dayStartMinutes)決定每日虧損何時重置,亦是規則檔「交易日」的分界。
檢討日誌與盲練
檢討功能包括交易、成交、交易日誌、統計,以及 CSV、HTML、練習檔匯出。每筆檢討欄位有策略、市況、情緒、是否按計劃,以及計劃與執行。舊練習若只有標籤與筆記,仍可開啟。
統計面板提供勝率、盈利因子、每筆期望值、夏普比率(每筆),以及按標籤、策略、市況、情緒、開倉時段、開倉星期彙總。另有每日盈虧日-calendar。
可按標籤、筆記、策略、方向、結果、日期搜尋或篩選。「檢討」分頁可按已平倉交易顯示權益曲線、R 分佈,以及 Monte Carlo。
Monte Carlo 把同一批交易打亂次序,顯示最大回撤百分位及觸及回撤上限的比例。它屬模擬,並非預測。

盲練會隱藏真實代號,並偏移日期與價格,避免一眼認出圖表,結束後再揭曉。
退後與存檔點只能回到這個練習已發生過的狀態,並會按 K 線重新驗證,不能偽造成交;盲練揭曉前不能退後。
如前所述,瀏覽器版並非防偷看的鎖,嚴格盲練宜使用本機版。

近期更新
近期主要版本更新(2026 年 11 月 11 日,見 GitHub 更新紀錄):
- v1.4.1(2026 年 11 月 11 日):修正響應式版面。手機規則細條會換行,尾端的 floor 與 breach buffer 在 390 像素寬度下仍可閱讀;規則細條的開關改為收起,而不會整條移出畫面;平板下單票保持 Flatten 可及;手機時鐘改為換行,避免被省略號截斷。
- v1.4.0(2026 年 11 月 11 日):新增即時模擬市場。以 tick 粒度的引擎與逐根回放並存,使用確定性 tick 路徑;市價、限價、觸價與括號單可在 tick 成交(含滑價);每日虧損、追蹤回撤、盈利目標在 tick 上即時觸發,不必等到收棒。
- v1.3.0(2026 年 11 月 11 日):新增交易日誌檢討欄位(策略、市況、情緒、是否按計劃、計劃與執行)、統計面板(勝率、盈利因子、期望值、每筆夏普比率、各項彙總、每日盈虧日曆)以及交易搜尋。只存了標籤與筆記的舊練習仍可開啟。
- v1.2.0(2026 年 11 月 11 日):新增 25 項技術指標,每項均為不偷看未來的純函數,並附單元測試。連同原有項目,可搜尋目錄約 36 項(連成交量直方圖共 37 項)。
- v1.1.0(2026 年 11 月 11 日):移除半自動(macro)交易,包括條件式 DSL、進場與出場設定、回測與邊播邊跟隨介面,以及相關的翻譯字串、伺服器
/macro-run路由與測試。手動下單票、回放與規則判定維持不變。
練習資料與限制
CandleDrill 不附帶真實市場資料。內置示範與公開樣本只作合成練習。
- 一鍵示範:先選練習時框(預設 1 分鐘),「產生示範數據」會按該時框的三分之一產生合成 K 線(標識為
SYNTH-…)。相同種子會得到相同 K 線。 - 較長的近 24 小時時段風格樣本(僅合成):見 Kinfxhk/candledrill-synth-samples。匯入
SYNTH-TECHIDX-24H_1min.csv,代號應設為PRACTICE-TECHIDX-24H,跳動0.25,UTC 偏移-300。 - 樣本資料聲明:該檔同樣不是指數授權數據,亦非交易所、CME 或 Nasdaq 數據。
- 自行匯入 CSV:只匯入你有權使用的資料。每列一根棒,包括時間戳、開、高、低、收,成交量可選。無時區的時間會套用你選擇的 UTC 偏移。
以 K 棒為單位的模擬,無法還原一根棒內真實的價格先後順序。回放與即時模擬對棒內路徑的處理不同,見上文。指標、成交與規則都只使用已揭示的資料。
CandleDrill 由本站營運者(GitHub:Kinfxhk)開發維護,純屬免費開源教育及練習工具,無付費推廣、不含交易訊號,作者亦非香港證監會持牌人;合成示範數據(SYNTH-)非真實交易所報價。產品線:交易練習工具。


留言